Индекс Арсагеры -50,23% + 0,38%
Индекс МосБиржи 2496,26 -1,06%

Новороссийский морской торговый порт (NMTP)

Транспорт

Итоги 9 мес.2026 г.: черноморские риски в действии

61
Перейти к комментариям

НМТП раскрыл консолидированную финансовую отчетность по МСФО за 9 мес. 2026 г.
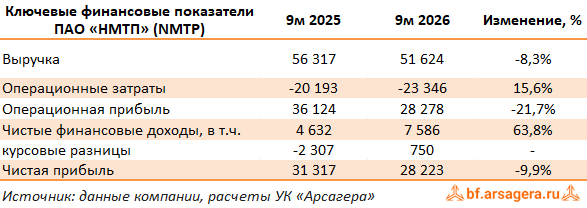
Ключевые показатели Новороссийский морской торговый порт, (NMTP) 3Q2026

Выручка компании сократилась на 8,3%, до 51,6 млрд руб., что стало следствием сокращения отгрузок нефти и временными остановками судоходства в Черном море из-за инфраструктурных рисков. Операционные затраты выросли на 15,69%, до 23,3 млрд руб. В структуре расходов отметим увеличение затрат на персонал на 27,1%, до 9,6 млрд руб., страховых взносов на 16,6% до 2,3 млрд руб., а также трехкратный рост расходов на топливо - до 1,3 млрд руб. Существенное влияние на динамику оказало и исчезновение положительного эффекта от переуступки дебиторской задолженности: соответствующие потери составили 728 млн руб. против дохода 1,9 млрд руб. годом ранее. Частично этот эффект был компенсирован восстановлением резерва под кредитные убытки на 1,3 млрд руб.

В результате операционная прибыль снизилась на 21,7%, до 28,7 млрд руб., а операционная рентабельность сократилась с 64,1% до 54,8%.

В блоке финансовых статей отметим рост положительного сальдо с 4,6 млрд руб.  до 7,6 млрд руб. Основным фактором стала динамика курсовых разниц: убыток в размере 2,3 млрд руб. годом ранее сменился прибылью 750 млн руб. Финансовые доходы остались практически без изменений, составив 8,0 млрд руб., тогда как финансовые расходы снизились на 15,0% до 1,7 млрд руб., за счет увеличения капитализированных процентных расходов, в том числе в рамках концессионного проекта по развитию портовой инфраструктуры.

На фоне снижения эффективной налоговой ставки с 23,7% до 20,1% чистая прибыль акционеров НМТП уменьшилась на 9,9% до 28,2 млрд руб.

Из прочих моментов отметим существенное увеличение инвестиционной активности. Капитальные затраты за полугодие выросли с 13,3 млрд руб. до 21,1 млрд руб., при этом незавершенное строительство связано с проектами развития портовой инфраструктуры, а значительная часть выданных авансов относится к затратам в рамках концессионного соглашения.

По итогам вышедшей отчетности мы понизили прогноз грузооборота компании, а также повысили оценку ряда статей себестоимости, отразив ухудшение операционной маржинальности бизнеса. В результате потенциальная доходность акций НМТП несколько сократилась.

Изменение ключевых прогнозных показателей Новороссийский морской торговый порт, (NMTP) 3Q2026

На данный момент акции НМТП обращаются с P/BV 2026 около 0,7 и не входят в число наших приоритетов.

___________________________________________


Подробнее о выборе акций, расчете потенциальной доходности и принципах формирования и управления портфелем читайте в книге «Заметки в инвестировании»

Полный видеокурс лекций об инвестировании в свободном доступе по ссылке.

Отследить выход новых постов можно в Телеграм-канале по ссылке.


Комментарии 17

Для того, чтобы оставить комментарий к публикации, а также иметь возможность отвечать на комментарии других пользователей, необходимо

  • Елена Ланцевич

    Елена Ланцевич

    Здравствуйте, нет не изменились. Планируем начать аналитическое покрытие и написать вводный пост до конца текущего месяца.
  • Антон Лауфер

    Антон Лауфер

    Добрый день. Мы планируем опубликовать пост по итогам отчетности за 1 пг текущего года.
    Здравствуйте. Ваши планы не изменились?
  • Александр Шадрин

    Александр Шадрин

    Добрый день. Немного не по теме вопрос, нет ли у вас планов осуществлять аналитическое покрытие ПАО НКХП, и если нет, то почему? Спасибо.
    Добрый день. Мы планируем опубликовать пост по итогам отчетности за 1 пг текущего года.
  • Антон Лауфер

    Антон Лауфер

    Добрый день. Немного не по теме вопрос, нет ли у вас планов осуществлять аналитическое покрытие ПАО НКХП, и если нет, то почему? Спасибо.
  • Артем Абалов

    Артем Абалов

    Если мы говорим об операционных показателях группы НМТП за 2019 г. (http://www.nmtp.info/holding/press-centre/news/news_detail.php?ID=9431), то общий грузооборот составил 142,5 млн т. Из них 78,5 млн т приходится на сырую нефть, оставшийся грузооборот - это прочие грузы, среди которых - нефтепродукты, продукция черной металлургии, контейнеры, зерно и т.д.
  • Здравствуйте, чем отличается грузооборот от общего объема переваленных грузов? На сайте НМТП написано, что грузооборот составил 140 млн. тонн, а в отчете указанно, что общий объем переваленных грузов составил 78 млн. тонн...?
  • Здравствуйте, чем отличается грузооборот от общего объема переваленных грузов? На сайте НМТП написано, что грузооборот составил 140 млн. тонн, а в отчете указанно, что общий объем переваленных грузов составил 78 млн. тонн...?
  • Алексей Астапов

    Алексей Астапов

    Файл "Расчет агрегированной доходности 2 кв. 2018 г." не загружается.
    Спасибо, за обратную связь. Поправили. Теперь загружается.
  • Антон Лауфер

    Антон Лауфер

    Файл "Расчет агрегированной доходности 2 кв. 2018 г." не загружается.
  • Артем Абалов

    Артем Абалов

    Сергей, в первую очередь, по причине получения в прошедшем году значительного объема положительных курсовых разниц, на что мы обратили внимание в тексте нашего поста. В текущем году мы не закладываем в наш сценарий столь же значительное укрепление рубля.
  • Сергей Соловьёв

    Сергей Соловьёв

    Уважаемые аналитики. Правильно ли я понимаю, что вы прогнозируете чистую прибыль за 2017 год в размере 22,5 млрд. руб. По каким причинам вы прогнозируете 2-х кратное сокращение чистой прибыли в сравнении с показателем за 2016 год?
  • Андрей Валухов

    Андрей Валухов

    Потери во Внешпромбанке только $18 млн? Или их будут растягивать по отчетности?
    Обесценение на $306 млн было отражено по итогам отчетности за 2015 год. Мы об этом писали в предыдущем посте. Что касается дальнейших списаний, то, возможно, их уже не будет, либо они будут не такими весомыми.
  • Олег Лужин

    Олег Лужин

    Потери во Внешпромбанке только $18 млн? Или их будут растягивать по отчетности?
  • Елена Ланцевич

    Елена Ланцевич

    Здравствуйте, Олег! С нашей точки зрения, замораживание средств на депозите во Внешпромбанке не окажет значительного влияния на способность компании генерировать чистую прибыль, и, как следствие, на доходность ее акций. При этом отметим, что в нашей модели мы закладываем вероятное снижение собственного капитала при списании этих средств в убытки. В большей степени этот неприятный факт скажется на сроках выплаты дивидендов и возможном сокращении их объема. Сейчас известно, что акционеры НМТП передумали выплачивать промежуточные дивиденды за 9 месяцев 2015г. в объеме 1,5 млрд руб., решив оставить деньги для обеспечения стабильной работы компании, которой необходимо обслуживать валютный долг перед Сбербанком и осуществлять программу капитальных вложений. В то же время инвестиционная привлекательность акций НМТП остается под вопросом вследствие неясности с корпоративной реорганизаций, связанной с выделением из состава Группы нефтеналивных активов и передачей их под контроль Транснефти.
  • Олег Лужин

    Олег Лужин

    Добрый день! Что думают аналитики Арсагеры о доходности акций НМТП поле потери $250 млн депозита во Внешпромбанке?
  • Андрей Валухов

    Андрей Валухов

    Добрый день! В "Аналитике по эмитентам" Арсагеры компания НМТП в своей группе 6.3 находится в топ-3 по потенциальной доходности. Тем не менее, компания не входит в число ваших приоритетов. Соответственно, вопрос в том, в чем именно главная причина того, что вы не инвестируете в НМТП при такой потенциальной доходности?
    Добрый вечер. На конец 4 квартала 2014 года модель НМТП находилась на пересмотре, в настоящий момент прогнозные финансовые показатели компании все еще пересматриваются с тем, чтобы учесть возможное разделение активов компании и снизившийся курс рубля (компания предоставляет отчетность в долларах). Представленная потенциальная доходность является индикативной, как если бы структура компании сохранилась в будущем, также не учтена валютная составляющая. В ближайшее время потенциальная доходность будет уточнена.
  • Руслан Дурдыев

    Руслан Дурдыев

    Добрый день! В "Аналитике по эмитентам" Арсагеры компания НМТП в своей группе 6.3 находится в топ-3 по потенциальной доходности. Тем не менее, компания не входит в число ваших приоритетов. Соответственно, вопрос в том, в чем именно главная причина того, что вы не инвестируете в НМТП при такой потенциальной доходности?
Артем Абалов

Артем Абалов

начальник аналитического управления

Раздел «Компания в лицах»