Индекс Арсагеры -47,69% + 0,87%
Индекс МосБиржи 2419,43 -2,08%

Группа Черкизово (GCHE)

Потребительский сектор

Итоги 9 мес. 2026 г.: эффективность против слабого рынка

253
Перейти к комментариям

Группа Черкизово раскрыла финансовую отчетность за 9 мес. 2026 г.
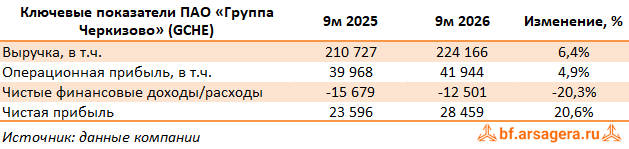
Ключевые показатели Группа Черкизово, (GCHE) 3Q2026

В отчетном периоде выручка компании выросла на 6,4%, до 224,2 млрд руб. По данным компании, рост был обеспечен прежде всего расширением дистрибуции и увеличением продаж продукции под брендом «Петелинка». При этом совокупный объем продаж в натуральном выражении практически не изменился, снизившись на 0,3%, до 993,9 тыс. тонн. Рост продаж в розничном и оптовом каналах на 1,1% в значительной степени компенсировал снижение экспортных поставок на 10,1% и продаж в канале «Фудсервис» на 0,9%.

Средняя выручка на тонну увеличилась на 8,7% на фоне улучшения структуры продаж и роста цен на продукцию с высокой ценовой волатильностью. Ограничения на поставки мяса птицы в Китай, импорт китайского филе куриной грудки и снижение посещаемости ресторанов быстрого обслуживания негативно повлияли на экспортный канал и «Фудсервис». На рынке свинины сохранялось избыточное предложение: по данным Росстата, производство за 9 месяцев выросло на 2,7%. Низкие цены на зерно также ухудшили результаты сегмента «Растениеводство».

Производство мяса птицы в третьем квартале сократилось более чем на 5% год к году, поскольку аномально низкие цены в первом полугодии оказали давление на производителей. Впоследствии рынок вернулся к более сбалансированному состоянию: компания сохранила объемы производства мяса птицы, а продажи куриного мяса в третьем квартале выросли на 3,3%.

Благоприятная ценовая конъюнктура на зерновом рынке позволила увеличить скорректированную валовую прибыль на 26,1%, до 68,8 млрд руб. Ее рентабельность повысилась на 4,8 п.п., до 30,7%. Скорректированная EBITDA выросла на 28,5%, до 51,2 млрд руб., а рентабельность по данному показателю увеличилась на 3,9 п.п., до 22,8%. Сдерживающим фактором стал рост транспортных расходов на 10,4% вследствие повышения тарифов на перевозки.

Коммерческие, общехозяйственные и административные расходы увеличились на 12,0%. При этом расходы на оплату труда выросли лишь на 3,5%, что ниже темпов роста выручки, благодаря оптимизации и автоматизации производственных процессов. В результате операционная прибыль увеличилась на 4,9%, до 41,9 млрд руб. Ее рентабельность при этом снизилась на 0,3 п.п., до 18,7%, из-за меньшего положительного эффекта от переоценки биологических активов.

Чистые процентные расходы сократились на 19,6%, до 12,3 млрд руб., вследствие рефинансирования долга и снижения средней стоимости заемного финансирования. В результате чистая прибыль выросла на 20,3%, до 28,5 млрд руб. Скорректированная чистая прибыль увеличилась в 2,4 раза, до 24,2 млрд руб., а ее рентабельность достигла 10,8% против 4,9% годом ранее.

В четвертом квартале компания планирует продолжить работу над увеличением выручки. Ожидается, что в сегменте «Курица» продолжится наращивание продаж продукции с высокой добавленной стоимостью под брендом «Петелинка», расширение присутствия в сегменте халяльного мяса, а также развитие канала «Фудсервис». Этому способствует географическая экспансия в регионах Урала и Сибири, ставшая возможной благодаря сделкам M&A, завершенным в 2022-24 гг., и инвестициям 2024-25 гг.

Отметим также что по результатам 1 п/г 2026 г. Компания выплатила дивиденды в размере 120,19 руб. за акцию.

По результатам вышедшей отчетности мы повысили прогноз по выручке и чистой прибыли компании, отразив более стремительный рост цен на продукцию. Прогнозы на последующие годы не претерпели серьезных изменений. В результате потенциальная доходность акций компании осталась на прежних уровнях.

Изменение ключевых прогнозных показателей Группа Черкизово, (GCHE) 3Q2026

На данный момент бумаги компании торгуются исходя из P/BV 2026 около 0,9 и P/E 2026 около 4,3 и продолжают входить в состав наших диверсифицированных портфелей акций «второго эшелона».

___________________________________________


Подробнее о выборе акций, расчете потенциальной доходности и принципах формирования и управления портфелем читайте в книге «Заметки в инвестировании»

Полный видеокурс лекций об инвестировании в свободном доступе по ссылке.

Отследить выход новых постов можно в Телеграм-канале по ссылке.


Комментарии 25

Для того, чтобы оставить комментарий к публикации, а также иметь возможность отвечать на комментарии других пользователей, необходимо

  • Сергей Краснощока

    Сергей Краснощока

    А почему нет анализа отчетности за 6 месяцев текущего года?
    Добрый вечер! Пост опубликован, приятного ознакомления!
  • А почему нет анализа отчетности за 6 месяцев текущего года?
  • Артем Абалов

    Артем Абалов

    Пока трудно сказать, не зная точных параметров допэмиссии (цена размещения и количество акций), а также направлений использования привлекаемых средств. Будем следить за развитием событий.
  • Данил Перелыгин

    Данил Перелыгин

    здравствуйте. как считаете доп эмиссия какое воздействие окажет на компанию и котировки?
  • Артем Абалов

    Артем Абалов

    Они связаны с применяемой в компании системой ранжирования активов, которую ГДР на данный момент не проходят. Ситуация, однако, в будущем может измениться; во всяком случае, в компании сейчас обсуждается возможность покрытия ценных бумаг компаний с российскими "корнями", в т.ч. производных.
  • Гость

    Видимо, Вы имеете ввиду компанию «РУСАГРО»? У нас нет аналитического покрытия по бумагам компании; на Московской бирже представлены не сами акции, а ГДР, которые пока не входят в наш список разрешенных активов для инвестирования.
    Да я имел ввиду компанию РусАгро. С чем связаны такие ограничения?
  • Артем Абалов

    Артем Абалов

    Видимо, Вы имеете ввиду компанию «РУСАГРО»? У нас нет аналитического покрытия по бумагам компании; на Московской бирже представлены не сами акции, а ГДР, которые пока не входят в наш список разрешенных активов для инвестирования.
  • Гость

    Не нашёл в Ваших аналитических исследованиях компанию РОС АГРО (AGRO), напишите почему? Возможно вопрос надо было задать в другом месте, но я не нашёл лучшего места, как сделать это на странице их конкурента!
  • Артем Абалов

    Артем Абалов

    Спасибо, Николай, поправили!
  • Николай Николаев

    Николай Николаев

    P/B около 1, наверное, а не P/E, опечатка
  • Артем Абалов

    Артем Абалов

    Роман, мы не являемся акционерами Группы Черкизово. Цена в 1 300 рублей не кажется нам откровенно завышенной, однако учитывая, что на рынке есть более интересные инвестиционные возможности, мы бы, скорее всего, приняли такое предложение. О дальнейших планах компании нам пока ничего неизвестно.
  • Роман Даянов

    Роман Даянов

    У вас есть какое либо мнение в связи с недавно выставленной офертой по 1300р? что будет с акцией потом, делистинг?
  • Александр Шадрин

    Александр Шадрин

    «Интересно, а что в России своих комбикормов нет?!»
     
     Сергей, да, в России существуют проблемы с комбикормами. ЧеЧеркизово активно решают эту нехватку, созданием своего производства комбикормов. Но в текущей ситуации курсовые колебания оказывают серьезно влияние на себестоимость.
  • Сергей Соловьёв

    Сергей Соловьёв

    «Думаю, что в связи с появлением экспорта мяса, давление внутри России должно снизится и прибыль увеличится. Кроме того, нельзя не недооценивать запуск нового проекта по индейке.»Григорий, 25 мая 2016 в 09:48 Интересно, а что в России своих комбикормов нет?! Данные новости по компании мы закладываем в свои модели, но не стоит забывать, что тянет компанию вниз. Опережающий рост затрат был вызван ростом цен на компоненты кормов и прочие материалы, номинированные в валюте. При стабилизации ситуации в этом моменте, улучшения результатов не заставят себя ждать.
  • 20 Finic

    20 Finic

    «Думаю, что в связи с появлением экспорта мяса, давление внутри России должно снизится и прибыль увеличится. Кроме того, нельзя не недооценивать запуск нового проекта по индейке.»Григорий, 25 мая 2016 в 09:48 Данные новости по компании мы закладываем в свои модели, но не стоит забывать, что тянет компанию вниз. Опережающий рост затрат был вызван ростом цен на компоненты кормов и прочие материалы, номинированные в валюте. При стабилизации ситуации в этом моменте, улучшения результатов не заставят себя ждать.
    Как пишет компания, они строят завод по инкубационному яйцу и молодняку, что должно существенно снизить зависимость. Но сам факт того, что они получили убыток тревожный.
  • Александр Шадрин

    Александр Шадрин

    Думаю, что в связи с появлением экспорта мяса, давление внутри России должно снизится и прибыль увеличится. Кроме того, нельзя не недооценивать запуск нового проекта по индейке.
    Данные новости по компании мы закладываем в свои модели, но не стоит забывать, что тянет компанию вниз. Опережающий рост затрат был вызван ростом цен на компоненты кормов и прочие материалы, номинированные в валюте. При стабилизации ситуации в этом моменте, улучшения результатов не заставят себя ждать.
  • 20 Finic

    20 Finic

    Думаю, что в связи с появлением экспорта мяса, давление внутри России должно снизится и прибыль увеличится. Кроме того, нельзя не недооценивать запуск нового проекта по индейке.
  • Андрей Валухов

    Андрей Валухов

    Здравствуйте, не могли бы вы пояснить почему если просуммировать статьи чистой прибыли от птицы, свинины и мясопереработки, то сумма не соответствует итоговой чистой прибыли? Заранее спасибо.
    Здравствуйте. Помимо указанных трех сегментов у Группы Черкизово есть еще такие направления, как "Производство зерновых", выручка за полугодие которого очень мала, и "Кормопроизводство", выручку которого составляют операции внутри "Группы Черкизово". При этом сегмент "Кормопроизводство" в отчетном периоде отразил убыток в 72 млн рублей. Помимо этого на итоговую чистую прибыль влияют расходы на исполнительный аппарат Группы и прочие, не относящиеся к каким-либо сегментам, доходы и расходы. За первое полугодие 2014 года корпоративные доходы составили почти 860 млн рублей (из-за прибыли от приобретения компании),а за первое полугодие 2015 года компания продемонстрировала расходы в размере 820 млн рублей. Приведенные в таблице сегменты мы выбираем для отображения как наиболее крупные и репрезентативные.
  • qdas

    qdas

    Здравствуйте, не могли бы вы пояснить почему если просуммировать статьи чистой прибыли от птицы, свинины и мясопереработки, то сумма не соответствует итоговой чистой прибыли? Заранее спасибо.
  • Артем Абалов

    Артем Абалов

    Илья, видимо, речь идет о расходе, отраженном в ОПиУ по строке "Эффект перевода в валюту представления отчетности" в размере 515,178 млн. дол. и негативно сказавшемся на величине акционерного капитала. Кроме того, напомню, что в прошлом году компания платила промежуточные дивиденды. Произошедший отток средств также уменьшил собственный капитал.
  • Илья Тихонов

    Илья Тихонов

    А как вы объясните уменьшение акционерного капитала с 978 359 тыс $ до 781 334 тыс $ и строчку прочий совокупный расход - 515 178 тыс $ ?
  • Елена Ланцевич

    Елена Ланцевич

    Здравствуйте, Николай. 1. Да, наш прогноз чистой прибыли на 2014 г. существенно поднялся. Рост цен на свинину, в связи с введением в январе текущего года ограничений на импорт этого вида мяса из Европы, превзошел наши ожидания. По итогам 1 п/г. 2014 г. компания уже заработала 4 млрд руб. При этом более широкие продовольственные санкции, введенные Россией в августе, могут привести к дальнейшему росту цен. Учитывая, что активное развитие сегмента растениеводство позволяет все лучше контролировать издержки, у инвесторов есть все шансы рассчитывать на возвращение группы к прежним уровням чистой прибыли. Помимо всего прочего стоит отметить, что нами был пересмотрен прогноз курса доллара, что непосредственно влияет на финансовый результат в рублевом выражении. 2. Вы правы, собственный капитал растет на величину чистой прибыли. Дело в том, что группа Черкизово предоставляет данные отчетности в долларах США. Для сопоставления эмитентов между собой мы переводим все показатели компаний в рубли. Замеченное Вами расхождение в расчете собственного капитала группы Черкизово, связано непосредственно с разным курсом доллара США в 2013 и 2014 гг.
  • Николай Николаев

    Николай Николаев

    1. Получается, вы повысили прогноз чистой прибыли в 2014 году примерно до 8 миллиардов рублей? 2. И второй вопрос, посмотрел расчет агрегированной доходности 2 кв. 2014, собственный капитал (в тыс. руб.) за 2013 год 30 984 207, за 2014 год (прогноз) 36 907 950. При этом прогноз чистой прибыли за 2014 год 3 666 363. Как такое возможно? Разве собственный капитал растет не на величину чистой прибыли? (при выплате дивидендов рост собственного капитала будет меньше, а у вас в расчете больше) Аналогично с 2015П и 2016П.
  • Сергей Тишин

    Сергей Тишин

    А почему вы прогнозируете ослабления рубля?
    По нашим расчетам, снижение курса рубля в 2013-2014 годах произойдет вследствие сокращения сальдо счета текущих операций и, как результат, сокращения объема притока иностранной валюты в страну (объем экспорта в стоимостном выражении расти не будет, т.к. мы не ожидаем существенного роста цен на сырье, в то время как объем импорта будет постоянно увеличиваться). К тому же, мы считаем, что после вступления в ВТО ослабление рубля было бы рациональной политикой власти по защите отечественных производителей (поскольку возможности тарифного регулирования со вступлением в ВТО сильно ослабевают).
  • alex 1273

    alex 1273

    А почему вы прогнозируете ослабления рубля?
Артем Абалов

Артем Абалов

начальник аналитического управления

Раздел «Компания в лицах»