ЛК «Европлан» (LEAS)
Финансовый сектор
Итоги 1 п/г 2026 г.:сокращение резервов обеспечило рост прибыли
Лизинговая компания Европлан опубликовала консолидированную финансовую отчетность по МСФО за 1 п/г 2026 г.
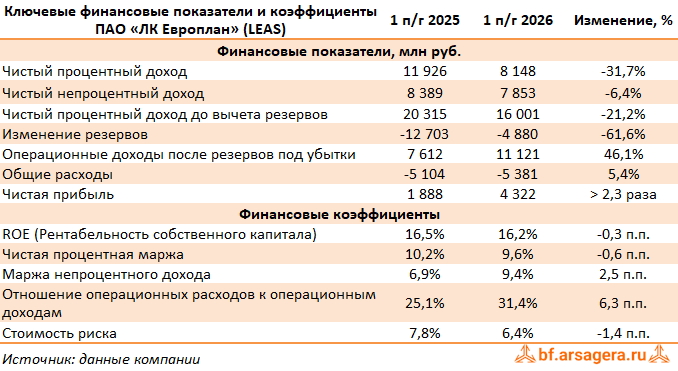
Чистые процентные доходы компании сократились на 21,2% до 16,0 млрд руб. на фоне снижения чистых инвестиций в лизинг, частично компенсированных ростом средней ставки по лизинговым операциям. Объем нового бизнеса Европлана увеличился на 13% до 49,1 млрд руб., при этом рост продемонстрировали все сегменты: коммерческий транспорт (+4,0%), самоходная техника (+6,0%), легковой транспорт (+27,0%). Показатель чистой процентной маржи сократился на 0,6 п.п. до 9,6%.
Чистый непроцентный доход снизился на 6,4%, составив 7,9 млрд руб., на фоне сокращения выручки от дополнительных услуг по договорам лизинга, а также доходов от организации предоставления услуг. Маржа непроцентного дохода увеличилась на 2,5 п.п. до 9,4%. В результате чистый процентный доход до вычета резервов составил 16,0 млрд руб. (-21,2%).
В отчетном периоде компания существенно сократила объем резервов, составивших 4,9 млрд руб., на фоне улучшения качества лизингового портфеля. В результате операционные доходы компании увеличились на 46,1% до 11,1 млрд руб.
Операционные расходы Европлана увеличились на 5,4%, составив 5,4 млрд руб., а отношение операционных расходов к операционным доходам возросло до 31,4%, увеличившись на 6,3 п.п.
В итоге чистая прибыль лизинговой компании увеличилась более чем вдвое, составив 4,3 млрд руб.
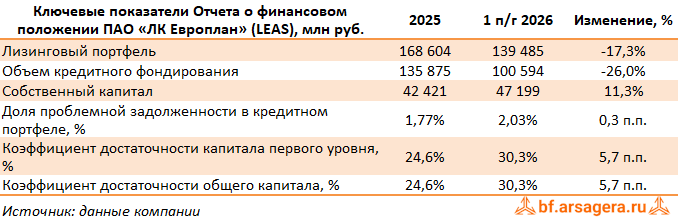
По линии балансовых показателей отметим продолжающееся снижение как лизингового портфеля, так и привлеченных средств. Доля проблемной задолженности в лизинговом портфеле остается на достаточно низком уровне (2,03%). Собственный капитал компании увеличился на 11,3%. Коэффициенты достаточности капитала возросли на 5,7 п.п.
Отметим также, что менеджмент сохраняет прогноз по прибыли текущего года в размере 7,0 млрд руб. Столько же планируется направить на дивидендные выплаты.
По линии корпоративных новостей отметим об выставлении второй добровольной оферты миноритариям по цене 677,9 руб. после преодоления Альфа-банком отметки в 95% в доле владения Европланом. Срок оферты — с 1 июня по 1 декабря 2026 года включительно.
По итогам вышедшей отчетности мы понизили прогноз по прибыли на фоне роста операционных расходов. Помимо этого, мы повысили ожидаемый размер дивидендных выплат по итогам текущего года. В результате потенциальная доходность акций компании несколько сократилась.
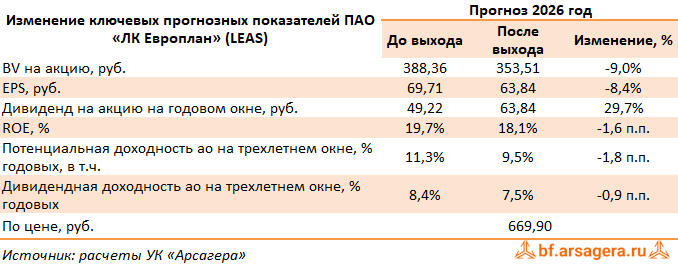
В настоящий момент акции Европлана торгуются исходя из P/BV 2026 в районе 1,9 и P/E 2026 около 10,5 и не входят в число наших приоритетов.
___________________________________________
|
|
Подробнее о выборе акций, расчете потенциальной доходности и принципах формирования и управления портфелем читайте в книге «Заметки в инвестировании» Полный видеокурс лекций об инвестировании в свободном доступе по ссылке. Отследить выход новых постов можно в Телеграм-канале по ссылке.
|
-
Итоги 1 п/г 2026 г.:сокращение резервов обеспечило рост прибыли
-
Посмотреть прогноз финансовых показателей
Вы можете ознакомиться с таблицей аналитических прогнозов и историей их изменений.
Комментарии 2
Посетитель
Добрый день, ссылка на прогноз фин. показателей ведет на стр. компании ЭсЭфАй.
Анастасия Таганова
Добрый день! Благодарим Вас за замечание, исправили.