ОК РУСАЛ (RUAL)
Цветная металлургия
Итоги 1 п/г 2026 г.: рост цен на алюминий поддержал прибыль
Металлургический холдинг РУСАЛ раскрыл консолидированную финансовую отчетность по МСФО за 1 п/г 2026 г.
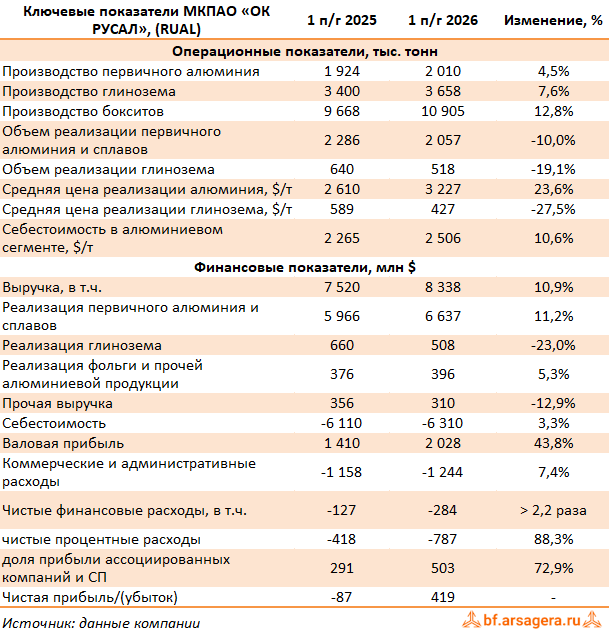
Общая выручка компании увеличилась на 10,9%, составив $8,3 млрд. Выручка от реализации первичного алюминия и сплавов увеличилась на 11,2%, составив $6,6 млрд на фоне снижения объема продаж на 10,0% на фоне высокой базы прошлого года из-за продаж запасов и увеличения средних цен реализации на 23,6%.
Выручка от реализации глинозема сократилась на 23,0% до $508 млн на фоне снижения объемов продаж на 19,1% и средней цены на 27,5%.
Доходы от реализации фольги и прочей алюминиевой продукции выросли на 5,3%, а выручка от прочей реализации, включая реализацию прочей продукции, бокситов и электроэнергии - сократилась на 12,9%, не оказав серьезного влияние на уровень общего дохода.
Общая себестоимость реализации увеличилась только на 3,3%, составив $6,3 млрд. Такая динамика была обусловлена, главным образом, снижением объема продаж первичного алюминия, а также сокращением цен на глинозем и прочее сырье, что было несколько компенсировано ростом затрат на оплату труда, а также средних тарифов на электроэнергию и транспорт. В итоге валовая прибыль РУСАЛа увеличилась на 43,8% до $2,0 млрд.
Коммерческие и административные расходы возросли на 7,4% до $1,2 млрд., главным образом, вследствие изменения цепочек продаж, а также увеличения затрат на персонал, вызванных укреплением рубля.
В результате показатель скорректированная EBITDA увеличился до $1,2 млрд (+64,4%).
Чистые финансовые расходы составили $284 млн, увеличившись более чем вдвое, что стало следствием отражения в отчетности отрицательных курсовых разниц в размере $267 млн против $181 млн годом ранее, а также убытка от изменения справедливой стоимости производных финансовых инструментов в размере $120 млн. Доля в прибыли ассоциированных компаний и совместных предприятий увеличилась до $503 млн на фоне прироста доходов от ряда совместных предприятий (Богучанский энергетический и металлургический комплекс, угольный и транспортный бизнес в Казахстане, глиноземный завод в Китае), а также от участия в прибыли Норильского никеля.
В итоге РУСАЛ зафиксировал чистую прибыль в размере $419 млн против убытка годом ранее.
Из прочих моментов отчетности отметим сохраняющийся на высоком уровне объем капитальных вложений ($652 млн), направленный преимущественно на поддержание действующих мощностей.
По итогам вышедшей отчетности мы понизили прогноз по чистой прибыли компании текущего года, отразив снижение объемов продаж и цен на глинозем. Помимо этого был скорректирован объем продаж алюминия. Также мы обновили наши ожидания по дивидендам на ближайшие годы. В результате потенциальная доходность акций РУСАЛа сократилась.
Напомним, что в силу существенной разницы между рыночной оценкой пакета акций ГМК Норильский Никель и его отражением в бухгалтерском балансе мы учитываем долю владения в Норильском Никеле через переоценку изменения рыночной стоимости и с учетом этого фактора рассчитываем итоговую потенциальную доходность. В таблице ниже мы приводим как скорректированные значения собственного капитала, EPS и рентабельности собственного капитала, так и отчетные.
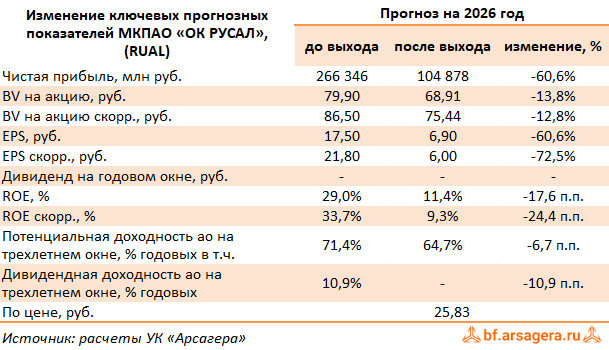
В настоящий момент акции РУСАЛа торгуются исходя из P/BV 2026 около 0,4 и продолжают входить в состав наших портфелей акций.
___________________________________________
|
|
Подробнее о выборе акций, расчете потенциальной доходности и принципах формирования и управления портфелем читайте в книге «Заметки в инвестировании» Полный видеокурс лекций об инвестировании в свободном доступе по ссылке. Отследить выход новых постов можно в Телеграм-канале по ссылке.
|
-
Итоги 1 п/г 2026 г.: рост цен на алюминий поддержал прибыль
-
Посмотреть прогноз финансовых показателей
Вы можете ознакомиться с таблицей аналитических прогнозов и историей их изменений.
-
Качество корпоративного управления
Вы можете ознакомиться с таблицей, отражающей оценку качества корпоративного управления эмитента
Комментарии 14
Сергей Колчев
Добрый день
Подскажите, как на ваш взгляд налоги на сверхдоходы горно-металлургического комплекса могут отразиться на показателях РУСАЛа?
Елена Ланцевич
Добрый день!
Пока точной формулы расчета данного налога нет, говорить о масштабе снижения показателей сложно. Известно, что Минфин предложил в проекте бюджета на 2027-2029 гг. ввести налог для отдельных добывающих организаций в размере 30% от доходов (по золоту – 20%), полученных при росте цен выше уровня 2025 года.
Если под действие налога попадёт алюминий, то Русал пострадает сильнее, чем, если налог будет взиматься с цен на твёрдые полезные ископаемые (бокситовая руда). Поэтому необходимо дождаться утвержденных параметров налога для того чтобы оценить размер потерь.
Елена Ланцевич
Елена Ланцевич
Владислав Кофанов
Артем Абалов
Андрей Зуев
Артем Абалов
Сергей Трунов
Артем Абалов
Андрей Зуев
Елена Ланцевич
Иван Иванов