МФК «Займер» (ZAYM)
Финансовый сектор
Итоги 9 мес. 2026 г.: прибыль уходит в трансформацию
Микрокредитная компания Займер опубликовала консолидированную финансовую отчетность по МСФО за 9 мес. 2026 г.

В отчетном периоде общий объем выдач займов сократился на 25,7% до 32,0 млрд руб. на фоне перестройки продуктовой линейки и более избирательного подхода к кредитованию с фокусом на прибыльность. Новый флагманский продукт компании - займы с кредитным лимитом - составил 95% выдач в отчетном периоде. Сокращение объемов кредитования привело к снижению процентных доходов на 16,0% до 13,1 млрд руб. В результате чистая процентная маржа уменьшилась на 16,1% до 13,1 млрд руб.
Расходы на формирование резервов под кредитные убытки снизились на 22,4% до 5,1 млрд руб. Этому способствовали сокращение выдач, продажи просроченной задолженности и корректировка подходов к оценке риска. В результате чистая процентная маржа с поправкой на созданные резервы сократилась на 11,6% до 8,0 млрд руб.
Комиссионные доходы выросли на 45,3% до 2,1 млрд руб., в том числе благодаря развитию платежей и денежных переводов. Вместе с тем комиссионные расходы увеличились более чем вдвое, до 593 млн руб., главным образом за счет новой статьи расходов по платежам и переводам денежных средств, составившей 390 млн руб. при соответствующих доходах 457 млн руб. В результате чистые комиссионные доходы выросли на 29,3% до 1,5 млрд руб. Общие и административные расходы возросли на 27,5% до 6,7 млрд руб. на фоне роста затрат на персонал, ИТ-услуги и амортизационных отчислений.
В результате чистая прибыль снизилась на 49,5%, составив 1,6 млрд руб.
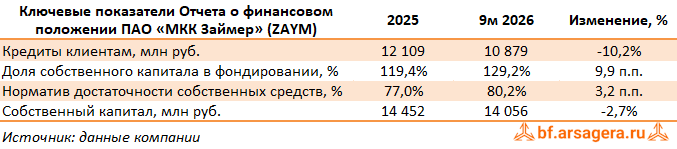
По линии балансовых показателей отметим снижение кредитного портфеля с начала года на 10,2% до 10,9 млрд руб. При этом портфель выданных займов полностью фондируется собственным капиталом, сократившимся на 2,7% до 14,1 млрд руб., что позволяет компании поддерживать высокий уровень норматива достаточности собственных средств.
Компания находится в стадии адаптации к изменяющимся регуляторным условиям деятельности отрасли, одновременно расширяя направления бизнеса и снижая зависимость от потребительского микрокредитования. В рамках указанной стратегии Займер приобрел банк «Евроальянс», а также доли в платежной системе «БЭСТ», платформе кредитования малого и среднего бизнеса Seller Capital и цифровых платформах «Таксиагрегатор» и IntellectMoney. Фактически речь идет о постепенной трансформации микрокредитной компании в полноценную финтех-группу.
Отметим, что по итогам 3 кв. 2026 г. Совет директоров рекомендовал к выплате дивиденд в размере 7,14 руб. на акцию., что соответствует 100% от прибыли за квартал.
По итогам вышедшей отчетности мы повысили прогноз чистой прибыли текущего года вследствие пересмотра подхода к расчету отчислений в резервы. Прогноз прибыли на последующие годы был понижен вследствие более стремительного увеличения общих и административных расходов, вызванных трансформацией компании в финтех-группу. В результате потенциальная доходность акций Займера сократилась.

В настоящий момент акции Займера торгуются исходя из P/BV 2026 в районе 1,0 и P/E 2026 около 5,4 и входят в состав наших диверсифицированных портфелей акций «второго эшелона».
___________________________________________
|
|
Подробнее о выборе акций, расчете потенциальной доходности и принципах формирования и управления портфелем читайте в книге «Заметки в инвестировании» Полный видеокурс лекций об инвестировании в свободном доступе по ссылке. Отследить выход новых постов можно в Телеграм-канале по ссылке.
|

-
Итоги 9 мес. 2026 г.: прибыль уходит в трансформацию
-
Посмотреть прогноз финансовых показателей
Вы можете ознакомиться с таблицей аналитических прогнозов и историей их изменений.
Комментарии 0