Ижсталь (IGST)
Черная металлургия, добыча угля и железной руды
Итоги 9 мес. 2026 г.: дебиторка растет, выручка падает
Ижсталь выпустила отчетность по РСБУ за 9 мес. 2026 г.
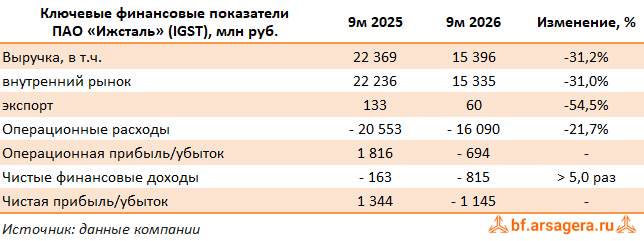
Выручка компании сократилась на 31,2% до 15,4 млрд руб. При этом доходы от продаж на внутреннем рынке снизились на 31,0%, составив 15,3 млрд руб, в то же время экспортная составляющая выручки в отчетном периоде упала со 133 млн руб. до 60 млн руб. Мы полагаем, что снижение общих доходов связано с падением как объемов продаж, так и цен на продукцию.
Операционные расходы сократились на 21,7% до 16,1 млрд руб. В итоге на операционном уровне компания отразила убыток в размере 694 млн руб. против прибыли 1,8 млрд руб. годом ранее
В блоке финансовых статей процентные расходы незначительно сократились с 571,7 млн руб. до 554,0 млн руб. на фоне роста долга с 8,7 млрд руб. до 10,5 млрд руб., что может быть связано со спецификой графиков выплат или реструктуризацией долга Отрицательное сальдо прочих доходов и расходов составило 260,6 млн руб. против положительного 408,2 млн руб. годом ранее в связи со сменой положительных курсовых разниц на отрицательные, а также созданием резервов по сомнительным долгам. В итоге чистые финансовые расходы составили 815 млн руб., увеличившись в пять раз.
В результате чистый убыток компании составил 1,1 млрд руб. против прибыли 1,3 млрд руб. годом ранее.
Среди прочих моментов отметим сохраняющийся высокий уровень собственного капитала на акцию: по состоянию на конец отчетного периода балансовая стоимость акции составила 11 939 руб. (12 990 руб. годом ранее). Параллельным курсом шло наращивание дебиторской задолженности: ее величина за год возросла с 13,8 млрд руб. до 16,7 млрд руб. Компания фактически кредитует покупателей себе в убыток, что уже привело к пятикратному росту чистых финансовых расходов и формированию резервов по сомнительным долгам.
По итогам внесения фактических данных, мы понизили прогноз по прибыли на ближайшие годы, отразив ухудшение ценовой конъюнктуры, снижение валовой рентабельности и более высокие процентные расходы. В результате потенциальная доходность акций компании сократилась.

На данный момент обыкновенные акции Ижстали торгуются исходя из P/BV 2026 около 0,5 и наряду с привилегированными не входят в число наших приоритетов.
___________________________________________
|
|
Подробнее о выборе акций, расчете потенциальной доходности и принципах формирования и управления портфелем читайте в книге «Заметки в инвестировании» Полный видеокурс лекций об инвестировании в свободном доступе по ссылке. Отследить выход новых постов можно в Телеграм-канале по ссылке.
|
-
Итоги 9 мес. 2026 г.: дебиторка растет, выручка падает
-
Посмотреть прогноз финансовых показателей
Вы можете ознакомиться с таблицей аналитических прогнозов и историей их изменений.
-
Качество корпоративного управления
Вы можете ознакомиться с таблицей, отражающей оценку качества корпоративного управления эмитента
Комментарии 0