ОК РУСАЛ (RUAL)
Цветная металлургия
Итоги 2020 г.: постепенное восстановление цен и сокращение долга
Металлургический холдинг United Company RUSAL Plc раскрыл консолидированную финансовую отчетность по МСФО за 2020 г.

Общая выручка компании сократилась на 11,8%, составив $8,6 млрд. Выручка от реализации первичного алюминия и сплавов уменьшилась на 11,6%, составив $7,1 млрд на фоне сокращения среднегодовой цены реализации алюминия на 6% и снижения объемов продаж первичного алюминия и сплавов также на 6%.
Выручка от реализации глинозема упала на 19,7% до $533 млн в связи со снижением средней цены реализации на 18,7% при сокращении объемов реализации на 1,4%.
Доходы от реализации фольги и прочей алюминиевой продукции снизилась на 7,1%, составив $381 млн на фоне падения выручки от реализации алюминиевых колесных дисков.
Прочая выручка, в том числе от продаж прочей продукции, боксита и энергетических услуг, сократилась на 8,7%, составив $564 млн в связи со снижением продаж других материалов на 9,4% (таких как кремний – на 39,1%, алюминиевые порошки – на 11,9%, соды – на 26,3%).
Общая себестоимость реализации сократилась на 12,3%, составив $7,1 млрд. Падение было обусловлено, главным образом, уменьшением объема реализации алюминия на 6% и ослаблением курса российского рубля по отношению к доллару США.
Затраты на приобретение глинозема сократились на 20,4% до $608 млн в основном за счет снижения закупочной цены глинозема на 12,1%.
Затраты на приобретения прочих видов сырья и материалов снизились на 8,6% до $2,3 млрд в связи с падением закупочных цен на сырье (цен на прокаленный нефтяной кокс –на 25,9%, на прокаленный нефтяной кокс –на 18,4%, на пек –на 26,4%,на каустическую соду –на 17,6%). В итоге валовая прибыль РУСАЛа упала на 9% до $1,45 млрд.
Коммерческие и административные расходы снизились на 22,2% до $1,2 млрд, в основном, по причине сокращения транспортных расходов.
Долговая нагрузка компании за год сократилась с $8,2 млрд до $7,8 млрд. Финансовые расходы составили $690 млн (-7,6%). Финансовые доходы выросли в 3,3 раза до $151 млн. Доля в прибыли ассоциированных компаний и совместных предприятий составила $976, что на 41,5% ниже прошлогоднего результата, главным образом, за счет снижения финансовых показателей ГМК Норильского Никеля, 27,8% акций которого принадлежит РУСАЛу.
В итоге холдинг зафиксировал чистую прибыль в размере $759 млн, что на 20,9% ниже чем в прошлом году.
Одним из наиболее важных моментов стало сокращение долговой нагрузки холдинга, которая, однако, остается все еще достаточно высокой: сумма, израсходованная на оплату процентов, превышает 50% скорректированной EBITDA компании. Несмотря на это, ситуация улучшилась, так как в первом полугодии 2020 г. расходы на оплату процентов превышали EBIDTA. В дальнейшем компания продолжит сокращать долговую нагрузку, что в будущем откроет перспективы для возобновления дивидендных выплат.
Еще одним положительным моментом стало постепенное восстановление мировой экономики, уже нашедшее свое отражение в росте цен на алюминий с начала текущего года на 10% до $2 200 за тонну. По оценке самой компании мировой спрос на алюминий вырастет в текущем году на 6%. Этому будет способствовать увеличение производства автомобилей и активизации потребительского спроса (пиво и безалкогольные напитки).
По итогам вышедшей отчетности мы несколько повысили прогноз финансовых показателей компании, отразив увеличение объема продаж и средних цен реализации на текущий и год и последующие периоды. В результате потенциальная доходность акций компании возросла.
Напомним, что в силу существенной разницы между рыночной оценкой пакета акций ГМК Норильский Никель и его отражением в бухгалтерском балансе мы приняли решение учитывать долю владения в Норильском Никеле через переоценку изменения рыночной стоимости и с учетом этого фактора рассчитывать итоговую потенциальную доходность.
В таблице ниже мы приводим как скорректированные значения собственного капитала, EPS и рентабельности собственного капитала, так и отчетные. Данные приводятся в рублях, чтобы обеспечить сопоставимость с котировками акций компании.
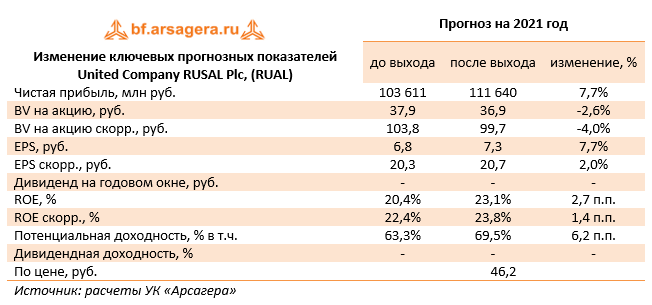
В настоящий момент акции United Company RUSAL Plc торгуются исходя из P/BV 2021 около 1,2 и входят в состав наших портфелей акций.
___________________________________________
|
|
Подробнее о выборе акций, расчете потенциальной доходности и принципах формирования и управления портфелем читайте в книге «Заметки в инвестировании»
|
-
Посмотреть прогноз финансовых показателей
Вы можете ознакомиться с таблицей аналитических прогнозов и историей их изменений.
-
Качество корпоративного управления
Вы можете ознакомиться с таблицей, отражающей оценку качества корпоративного управления эмитента
Комментарии 14
Сергей Колчев
Добрый день
Подскажите, как на ваш взгляд налоги на сверхдоходы горно-металлургического комплекса могут отразиться на показателях РУСАЛа?
Елена Ланцевич
Добрый день!
Пока точной формулы расчета данного налога нет, говорить о масштабе снижения показателей сложно. Известно, что Минфин предложил в проекте бюджета на 2027-2029 гг. ввести налог для отдельных добывающих организаций в размере 30% от доходов (по золоту – 20%), полученных при росте цен выше уровня 2025 года.
Если под действие налога попадёт алюминий, то Русал пострадает сильнее, чем, если налог будет взиматься с цен на твёрдые полезные ископаемые (бокситовая руда). Поэтому необходимо дождаться утвержденных параметров налога для того чтобы оценить размер потерь.
Елена Ланцевич
Елена Ланцевич
Владислав Кофанов
Артем Абалов
Андрей Зуев
Артем Абалов
Сергей Трунов
Артем Абалов
Андрей Зуев
Елена Ланцевич
Иван Иванов